iPhone 18 Pro Max có giá từ hơn 41 triệu đồng, nên trả chậm 0% là lựa chọn đáng cân nhắc nếu không muốn thanh toán toàn bộ ngay từ đầu. Home Credit, FE Credit và ví trả sau khác nhau chủ yếu ở số tiền trả trước, kỳ hạn và cách duyệt.
Với iPhone 18 Pro Max có giá hơn 41 triệu đồng, điều người mua quan tâm không chỉ là có được trả chậm 0% hay không, mà còn là phải bỏ ra bao nhiêu tiền lúc nhận máy và mỗi tháng cần trả bao nhiêu. Các phương án tại Thế Giới Di Động hiện khá đa dạng, từ công ty tài chính, ví trả sau đến thẻ tín dụng; mỗi cách phù hợp với một kiểu ngân sách khác nhau.
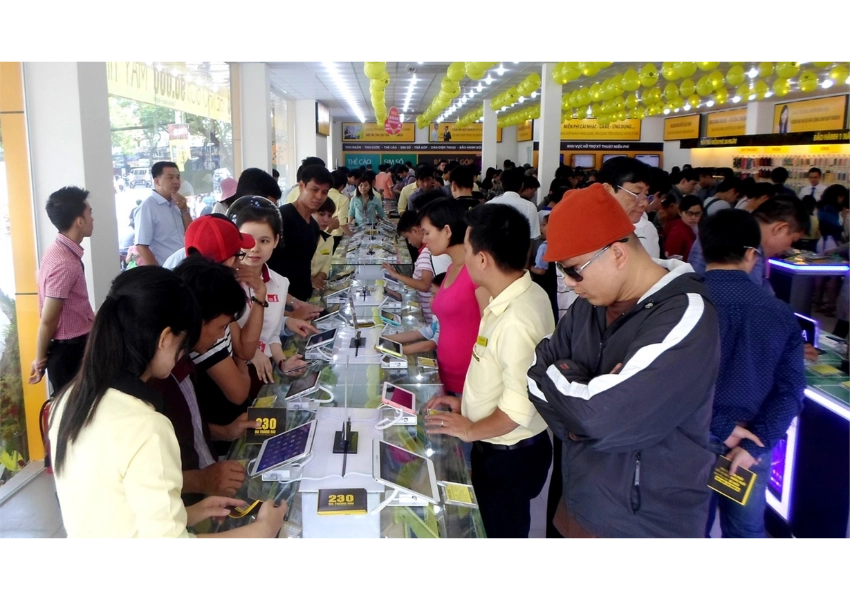
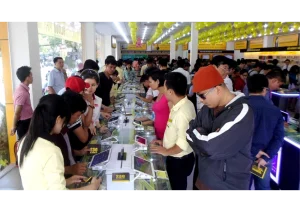
Bạn có thể làm hồ sơ trả chậm trực tiếp tại siêu thị Thế Giới Di Động. Ảnh minh hoạ
Giá máy là cơ sở để tính khoản góp
Tại thời điểm viết bài (29/09/2026), bản 256GB được niêm yết 41.990.000 đồng, bản 512GB là 48.490.000 đồng, bản 1TB là 61.490.000 đồng và bản 2TB là 80.990.000 đồng.
Các ví dụ trong bài được tính trên iPhone 18 Pro Max 1TB màu Đỏ Burgundy, có giá 61.490.000 đồng. Mức trả chậm thực tế có thể thay đổi theo phiên bản, màu máy và khu vực, nên các con số dưới đây phù hợp để tham khảo cách từng gói vận hành hơn là coi như mức cố định cho mọi trường hợp.
Ba cách chia nhỏ khoản thanh toán
Người mua hiện có ba hướng chính: trả chậm qua Home Credit hoặc FE Credit, dùng ví mua trước trả sau như MWG PayLater, Kredivo và Home PayLater, hoặc trả chậm bằng thẻ tín dụng Visa, Mastercard, JCB hay Amex.
Home Credit và FE Credit: khác nhau ở tiền trả trước và kỳ hạn
Điểm chung của Home Credit và FE Credit là các gói trong bài đều hiển thị lãi suất 0%, chênh lệch 0 đồng, không phí bảo hiểm và không phí hồ sơ. Người mua chỉ cần căn cước để làm hồ sơ, còn khác biệt nằm ở mức trả trước và thời gian trả.
Home Credit linh hoạt hơn ở mức trả trước
Home Credit cho phép chọn kỳ hạn từ 6 đến 18 tháng, với mức trả trước 10%, 20% hoặc 50%. Nếu muốn giảm số tiền bỏ ra ban đầu, phương án trả trước 10% tương đương 6.149.000 đồng, sau đó góp 4.612.000 đồng mỗi tháng trong 12 tháng. Nếu trả trước 20% và kéo kỳ hạn lên 18 tháng, khoản góp giảm còn 2.733.000 đồng mỗi tháng.
Ngược lại, người đã có sẵn một nửa giá máy có thể trả trước 50%; với kỳ hạn 9 tháng, khoản góp còn 3.416.500 đồng mỗi tháng.
FE Credit kéo kỳ hạn đến 24 tháng
FE Credit có thời gian duyệt online khoảng 5 phút, kỳ hạn từ 9 đến 24 tháng và hai mức trả trước 20% hoặc 40%. Điểm đáng chú ý là khả năng kéo dài kỳ hạn để giảm số tiền phải trả mỗi tháng: trả trước 40% tương đương 24.596.000 đồng và chọn 24 tháng, khoản góp còn 1.537.500 đồng mỗi tháng; nếu trả trước 20%, mức góp là 2.050.000 đồng mỗi tháng.
Khoản góp hàng tháng thấp hơn đi cùng thời gian thanh toán dài hơn, nên người mua cần cân đối giữa số tiền trả mỗi kỳ và việc duy trì khoản góp trong suốt hai năm.
Ví trả sau tiện ở khâu đăng ký, nhưng phụ thuộc hạn mức
Nếu không muốn làm hồ sơ trực tiếp tại cửa hàng, ví trả sau là hướng linh hoạt hơn. Điểm chung của MWG PayLater, Kredivo và Home PayLater là người dùng đăng ký trước, chờ cấp hạn mức rồi mới dùng hạn mức đó để thanh toán đơn hàng.
MWG PayLater xét hạn mức khoảng 3 phút qua ứng dụng Quà Tặng VIP; Kredivo cần ứng dụng riêng và thời gian cấp hạn mức khoảng 10 phút; Home PayLater cho phép đăng ký online trước khi dùng để thanh toán. Phần lớn thao tác có thể thực hiện trên điện thoại, nhưng số tiền được duyệt sẽ khác nhau tùy hồ sơ.
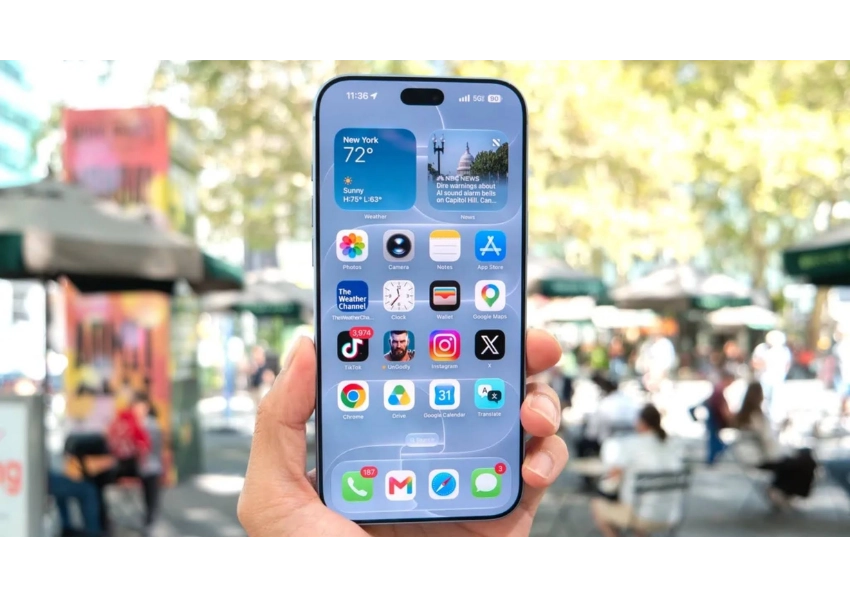
Ví trả sau cho phép bạn đăng ký và thanh toán ngay trên điện thoại. Ảnh minh hoạ
Vì phụ thuộc hạn mức, nhóm ví không có một mức trả trước hay khoản góp cố định cho tất cả người mua. Trước khi xác nhận, nên xem kỹ lịch thanh toán, số tiền phải trả từng kỳ và các khoản phí nếu có.
Có thẻ tín dụng, lựa chọn có thể đơn giản hơn
Với người đã có thẻ Visa, Mastercard, JCB hoặc Amex, trả chậm qua thẻ là một phương án khác. Ở thời điểm ghi nhận, một số ngân hàng có ưu đãi giảm từ 400.000 đồng đến 1 triệu đồng cho bản 1TB. Ưu đãi phụ thuộc ngân hàng, loại thẻ và số suất còn lại, nên cần kiểm tra điều kiện của thẻ trước khi thanh toán.
Đừng chỉ nhìn vào con số 0%
Với gói qua công ty tài chính, người mua cần từ 18 đến 60 tuổi và có căn cước công dân còn hiệu lực. Điều này đồng nghĩa lãi suất 0% không phải là yếu tố duy nhất cần xem; điều kiện hồ sơ vẫn quyết định bạn có dùng được gói đó hay không.
Khoản góp thực tế có thể lệch đến 10.000 đồng mỗi tháng và chưa gồm tiền thu hộ. Ưu đãi thu cũ đổi mới giảm đến 2 triệu đồng cũng không đi kèm ưu đãi thanh toán qua cổng, nên trước khi chốt gói, người mua nên tính trên tổng số tiền thực trả thay vì chỉ nhìn mức góp hàng tháng.
Chọn dung lượng vừa nhu cầu để tránh đội khoản góp
Vì iPhone không hỗ trợ thẻ nhớ ngoài, dung lượng nên được chọn ngay từ đầu dựa trên thói quen sử dụng. Bản 256GB phù hợp nhu cầu phổ thông nếu kết hợp iCloud; 512GB hợp với người thường xuyên quay 4K. Bản 1TB và 2TB phù hợp hơn nếu quay ProRes hoặc dùng iPhone làm máy quay chính, nhưng mức giá cao hơn cũng kéo khoản góp hàng tháng tăng theo.
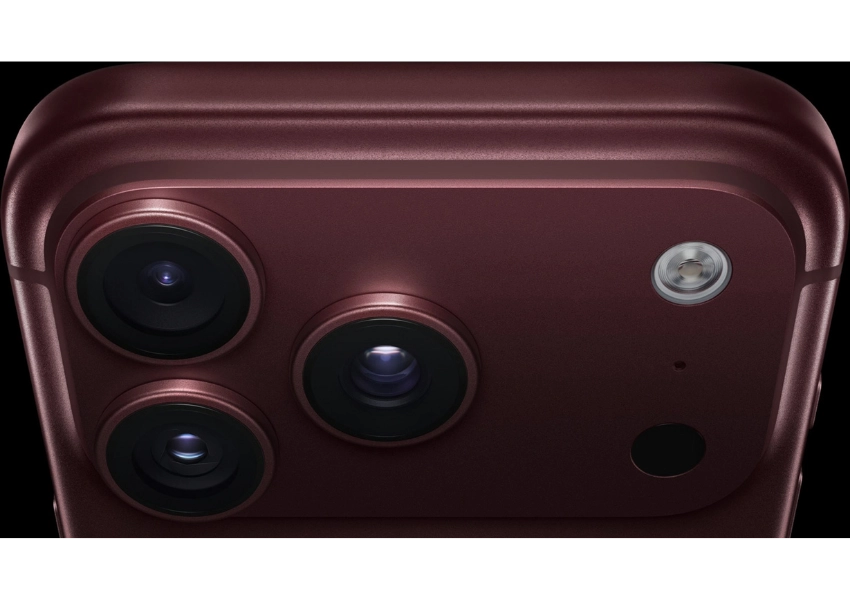
Cụm camera 48MP Fusion màu Đỏ Burgundy của dòng iPhone 18 Pro. Ảnh minh hoạ
Dù chọn dung lượng nào, các phiên bản Pro Max vẫn dùng chung màn hình 6,9 inch, chip A20 Pro và hệ thống tản nhiệt buồng hơi. Apple công bố hiệu năng duy trì tốt hơn đến 40% so với iPhone 17 Pro, thời lượng xem video 43 giờ và 29 giờ sử dụng thông thường.
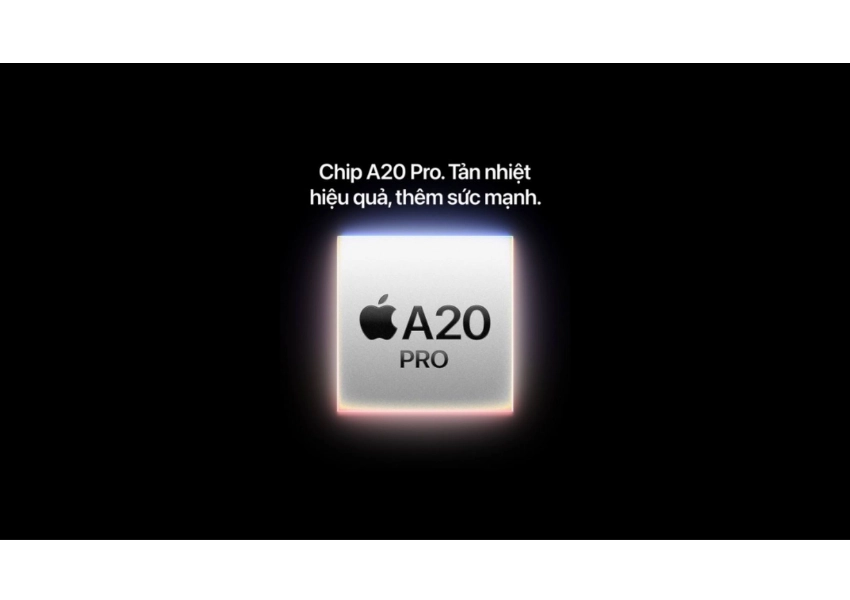
Chip A20 Pro kết hợp buồng hơi tản nhiệt giúp máy giữ hiệu năng ổn định lâu hơn. Ảnh minh hoạ
Ngoài các gói trả chậm, người mua iPhone 18 Pro và iPhone 18 Pro Max tại Thế Giới Di Động còn có chương trình thu cũ đổi mới giảm đến 2 triệu đồng, phiếu mua SIM data trị giá 500.000 đồng, phiếu phụ kiện 150.000 đồng và hoàn đến 800.000 đồng khi mở thẻ tín dụng VPBank MWG. Một số ưu đãi không được cộng dồn, vì vậy điều quan trọng là đối chiếu tổng số tiền thực trả trước khi chọn phương án thanh toán.
Câu hỏi thường gặp
Mua iPhone trả góp có cần trả trước không?
Với bản 1TB tại thời điểm viết bài, gói qua Home Credit cần trả trước từ 10%, FE Credit từ 20%. Với ví trả sau, bạn thanh toán trong phạm vi hạn mức được duyệt.
Trả góp 0% có mất phí không?
Các gói qua Home Credit và FE Credit ghi lãi suất 0%, chênh lệch 0 đồng, không phí bảo hiểm và phí hồ sơ. Số tiền góp thực tế có thể lệch đến 10.000 đồng mỗi tháng, chưa gồm tiền thu hộ.
Home PayLater khác gì Home Credit?
Home Credit là gói trả chậm qua công ty tài chính, có kỳ hạn và mức trả trước cố định, duyệt tại siêu thị. Home PayLater là ví mua trước trả sau, bạn đăng ký online rồi thanh toán bằng hạn mức được cấp.
Nguồn: Thế Giới Di Động